Le bail du nouvel appartement a été signé un jeudi, à Petit-Bourg. Le dépôt de garantie est parti le jour même, avec le premier loyer. L’ancien T2 de Baie-Mahault, lui, ne sera rendu qu’à la fin du mois et son propre dépôt reviendra encore plus tard. Pendant quelques semaines, Nadia et son compagnon vont donc avoir deux logements sur les bras, au moins sur le plan financier.
Ils n’avaient pas rangé le déménagement dans la catégorie des dépenses. Ils y voyaient surtout une bonne nouvelle : plus de place, un trajet plus court pour aller travailler. Le compte peut pourtant descendre très bas à ce moment-là et le même scénario peut se jouer à Schœlcher ou au Lamentin.
Un dépôt versé tout de suite, un autre rendu plus tard
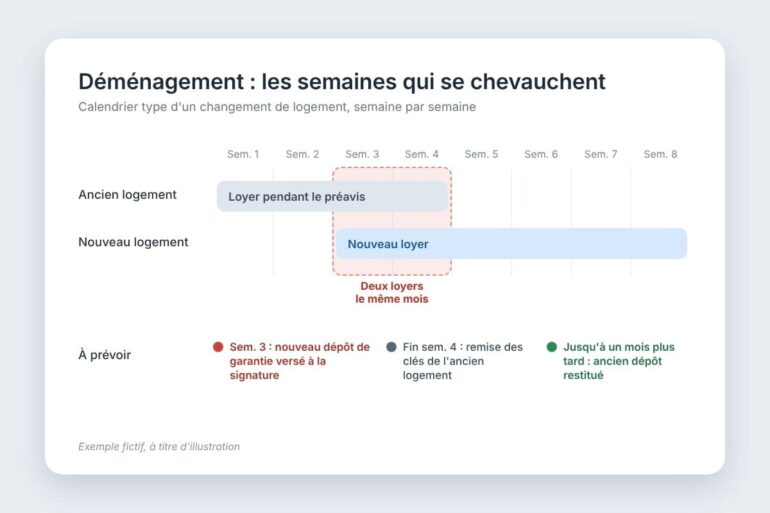
Le mécanisme est simple et c’est sans doute pour ça qu’on l’oublie. Pour une location vide dont le loyer se paie au mois, le dépôt de garantie ne peut pas dépasser un mois de loyer hors charges, rappelle la fiche Service-Public consacrée au dépôt de garantie. Il se règle à la signature du bail. À la sortie, le propriétaire a un mois maximum pour le rendre si l’état des lieux de sortie correspond à celui d’entrée et deux mois dans le cas contraire, à compter de la remise des clés.
Même quand tout se passe bien, il y a donc un trou de trésorerie. L’argent du nouveau dépôt sort au moment de signer, celui de l’ancien revient jusqu’à un mois plus tard, deux si l’état des lieux coince et parfois diminué d’une retenue pour une peinture marquée. Si l’ancien loyer court encore pendant le préavis, le foyer paie deux loyers le même mois, en plus du dépôt.
Mis bout à bout, cela peut représenter deux ou trois loyers sortis en quelques semaines. Seul l’ancien dépôt finit par revenir et un loyer payé en double ne revient jamais. En attendant, il faut avancer le nouveau dépôt et une avance se finance toujours d’une manière ou d’une autre.
Tout ce qui tombe la même semaine
Le dépôt n’arrive jamais seul. Il y a ce qui était prévu et ce qu’on découvre en ouvrant les cartons.
-
les frais d’agence, quand le logement passe par une agence
-
l’ouverture des compteurs et parfois un premier acompte
-
la location d’un utilitaire ou les bras payés pour la journée
-
les achats d’installation, des rideaux ou un frigo plus grand
Pendant ce temps, la vie continue. Les courses, l’assurance de la voiture, la cantine, les mensualités habituelles : le déménagement ne met rien en pause. Pour un foyer qui rembourse déjà une voiture et un ou deux achats d’équipement, la marge pour absorber ce pic est mince. Le découvert peut alors s’installer, avec ses agios, ou un paiement en plusieurs fois être accepté à la caisse sans trop y penser.
Préparer la bascule plutôt que la subir
Caler les dates aide déjà beaucoup. Quand c’est possible, rapprocher la signature du nouveau bail de la fin de l’ancien réduit la période où l’on paie deux loyers. Ça se discute avec le futur propriétaire, qui peut accepter de décaler l’entrée de quelques jours et avec l’ancien, pour fixer la date de l’état des lieux dès que le préavis est donné.
L’état des lieux de sortie mérite lui aussi qu’on s’y prépare. Photos datées, trous de cheville rebouchés, joints de la salle de bain refaits, logement nettoyé : tout ce qui évite une retenue accélère aussi la restitution, puisque le délai d’un mois ne vaut que si la sortie est conforme à l’entrée. Une journée de travail la veille du départ peut faire gagner un mois de trésorerie.
Pour les foyers aux revenus modestes, la même fiche signale qu’il existe des aides pour payer le dépôt de garantie, notamment l’avance Loca-Pass d’Action Logement. Autant se renseigner avant de signer qu’une fois le chèque parti.
Reste la question des achats. Le frigo plus grand peut souvent attendre un mois, le temps que l’ancien dépôt revienne. Vivre un mois avec trois cartons au salon coûte moins cher qu’un crédit à la consommation signé en magasin le jour de la livraison.
Le déménagement comme révélateur
Si un mois un peu chargé suffit à faire passer le compte dans le rouge pour longtemps, c’est peut-être que les remboursements mensuels pèsent déjà trop lourd. Le déménagement n’a fait que le rendre visible.
Dans ce cas, regarder l’ensemble des crédits du foyer a plus de sens que de chercher un nouveau prêt pour passer le cap. Le regroupement de crédits fait partie des pistes à étudier : le principe de l’opération consiste à remplacer plusieurs prêts par un seul, avec une mensualité recalculée selon les revenus et les charges du foyer. La contrepartie est connue. Une mensualité plus basse passe en général par une durée de remboursement plus longue, donc par un coût total plus élevé. L’opération dépend du dossier et n’a rien d’automatique. Pour un pic ponctuel comme un déménagement, elle ne remplace pas l’organisation décrite plus haut.
Le bon moment pour faire le point, c’est avant de signer le nouveau bail, quand la date d’entrée se choisit encore. Une fois les cartons fermés, les marges de manœuvre fondent assez vite.


